巩辰绪是四川全固态新材料有限公司融资矜重东说念主,2025年加盟该公司前,他在一家主要投资电板新兴工夫的基金作念投资东说念主。2025岁首,在这家基金从电板赛说念转向AI(东说念主工智能)赛说念后,他随之去职。但2025年底,巩辰绪发现好多投资东说念主再即将目光投向固态电板,原因很明确:“固态电板产业链企业有订单,以致还能盈利,产业化场地较为明确。”
武汉天石科丰新能源科技有限公司(下称“天石科丰”)创举东说念主王硕说,公司现在一经战斗了一些专门向的投资机构。王硕所在的公司以硫化物电解质为主要家具。2025年上半年,因为莫得投资机构喜跃投固态电板,王硕一度举债保管企业运营。现在公司一经实现吨级出货,按照现存订单,王硕准备在2026年分批次扩建年产能300吨的产线。
投资机构“回流”的主要原因是:当作买家的电芯厂,正鄙人订单。
由于卑鄙电芯企业广博将全固态电板产量当作生意微妙,行业内豪爽以上游材料出货量为依据,想到全固态电板的骨子产量。据测算,每坐蓐1吉瓦时(GWh)硫化物道路全固态电板,大要需要1000吨硫化物电解质。王硕先容,2025年国内硫化物固态电解质出货量已达20吨傍边,现时该材料的单价高达数百万元/吨。
本钱市集与产业链对固态电板的温雅,都指向一个明确的时候节点——2027年。
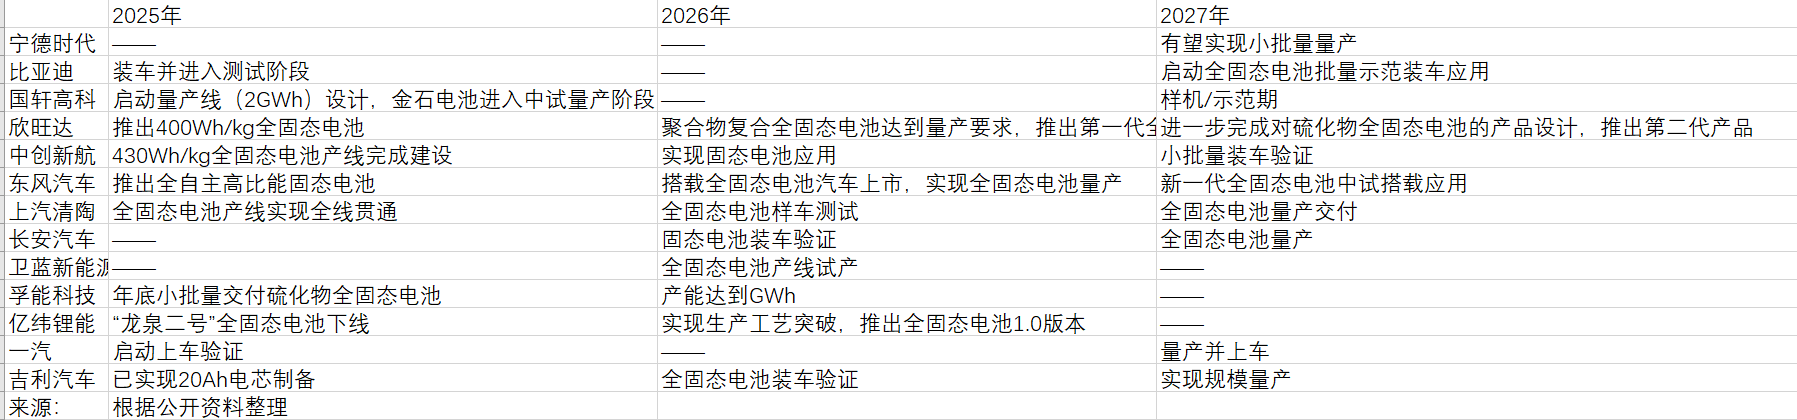
2025年2月,工信部等八部门聚合印发《新式储能制造业高质地发展行为决议》,明确将固态电板列为重心攻关场地,并无情到2027年前打造3—5家龙头企业的主义。经济不雅察报梳剃头现,多家头部企业均将2027年定位为固态电板量产元年。
其中,多半车企展望2026年完成家具开发或测试责任,2027年实现装车把握,而电芯厂商则更为激进,无情2026年建成产线的主义。
电芯厂及车企固态电板发扬
距离2027年不及两年,原材料、征战等产业链高卑鄙企业已纷繁行为,本钱也再度涌入这一赛说念。
但固态电板量产之路挑战重重。经济不雅察报采访多位固态电板供应商后了解到,从负极材料、电解质的工夫道路不合,到中枢征战供应短缺,所有这个词供应链距离量产主义还有不小的差距。更环节的是,部分电芯坐蓐所需材料,现在仍停留在“真赤手套箱”践诺室制备阶段,不具备量产要求。
材料时势:硅碳VS锂金属,氧化物VS硫化物
固态电板是将电解质从六氟磷酸锂等液态物资替换成固态物资的锂电板,被公以为下一代电板的紧张工夫道路。固态电板的中枢竞争力在于高能量密度和本征安全——这里的本征安全是指固态电板具备不易动怒的特质。
凭借这些上风,固态电板被以为在低空领域等尚未实现锂电板化的能源供应领域,领有浩荡远景。不外在电动汽车领域,全固态电板现在性价比偏低,仅有半固态电板开启界限化装车;全固态电板展望2027年小批量上车,而其在储能电板领域的落地把握,则可能会更晚。
固态电板思要在2027年实现量产,重要门槛即是材料工夫道路的不合。
与传统锂电板雷同,固态电板的中枢原材料相似分为正极、负极和电解质三类。其中,正极材料基本兼容现存液态电板工夫道路,现在实现出货的家具主如果高镍三元材料与富锂锰基材料(磷酸锰铁锂、磷酸铁锂均属于同类工夫道路)。
容百科技研发体系总裁兼中央权略院院长李琮熙在2025年11月的第12届中国(苏州)电板新能源产业外洋岑岭论坛上曾示意,容百科技8系(镍含量大于80%的三元材料)固态正极材料已实现10吨级出货,9系固态正极材料(镍含量大于90%的三元材料)实现吨级出货。同期,富锂锰基材料获取头部电芯企业和车企认同,已斩获吨级订单。
负极材料方面,行业现在形成两条主流工夫道路——硅碳负极与锂金属负极。
硅碳负极是将硅(Si)与石墨、多孔碳等碳基材料复合而成的锂离子电板负极材料,它通过联结硅的高容量特质与碳材料的导电性、结构领路性,灵验处分了传统石墨负极能量密度不及的痛点。
在硅碳负极赛说念,中科电气(300035)、滨海能源(000695)等多家上市公司已袒露有关发扬,部分企业示意旗下家具已进入小批量锻真金不怕火阶段。此外,不少创业企业也纷繁入局。此外,一些创业企业也在进入这一领域。杭州星科源新材料科技有限公司(下称“星科源新材料”)是一家超细纳米硅颗粒企业,该公司创举东说念主李学耕先容,从2024年启动,星科源不绝接到一线固态电板客户的纳米硅材料需求。适度2025年底,星科源一经实现数十吨级订单,并于2026年启动批量托付。
锂金属负极是另一种被产业界重心探索的工夫道路,其比容量高达3860mAh/g,高于硅碳负极的3590mAh/g,不仅能实现更高的能量密度,还可撑持更快的充电速率,不外该材料的安全性仍有待进一步考证。
2025年底赣锋锂业(002460)在投资者互动平台上曾示意:“公司在固态电板工夫上同步股东硅基负极与锂金属负极两条道路。其中,第二代固液搀和电板聘请金属锂当作负极。公司坐蓐的金属锂有关家具不错当作固态电板的负极原材料。”
电解质赛说念的竞争则更为卓越,是工夫道路不合的核焦灼点。
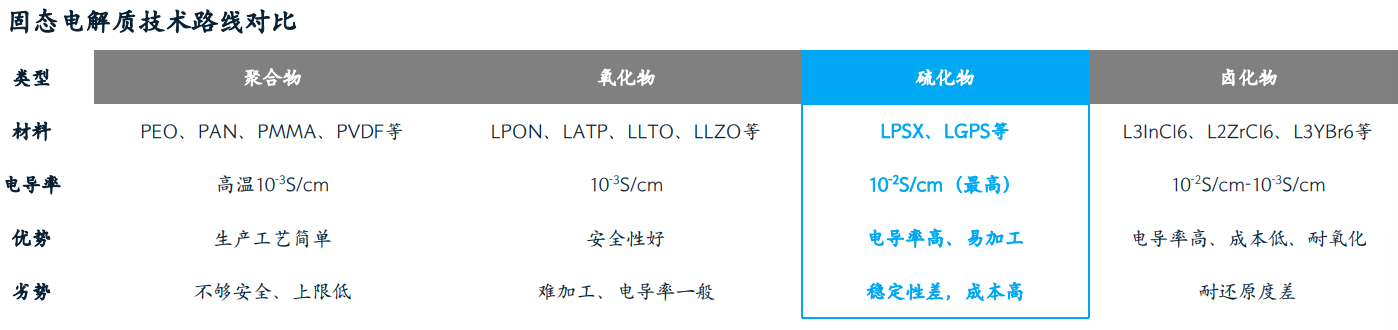
现在国内固态电板电解质主要分为氧化物道路和硫化物道路。在主流的六家电芯企业中,上汽清陶、卫蓝新能源等企业主攻氧化物道路,宁德时间(300750)、比亚迪(002594)、一汽、祥瑞则押注硫化物道路。
两种道路的主要分散在于:氧化物更容易实现量产,但离子电导率较低,导致电板能量密度有限;硫化物能量密度上限更高,而离子电导率是固态电板电解质的中枢方针。
固态电解质工夫道路对比 图源:受访者
王硕告诉记者,氧化物和团聚物是国内最早开展权略的固态电板工夫道路。十年前他攻读博士学位时,硫化物如故极其小众的场地,那时践诺室制备的硫化物材料,离子电导率唯有不到2mS/cm(毫西门子/厘米)。而后工夫迭代速率加速,王硕清爽,毕业时其所在践诺室通过改进工艺——将传统的高能球磨和热处理方式,替换为快速搀和和热处理工艺,并对硫化物进行元素掺杂,已将材料离子电导率栽植至13mS/cm。
据王硕先容,现在硫化物固态电板尚未跑通量产的主要难点有两个:一是“固—固界面问题”导致电板轮回次数较低,班师影响电板寿命;二是电板轮回过程中外压裁减穷困——在轮回过程中,电极材料,硅碳负极等电极材料会发生体积膨大,进而酿成电极间机械战斗失效,这就要求电板在轮回时需施加几十兆帕的外部压力,而理思气象下外压应适度在1兆帕以内,才能栽植电板倍轻视能。这对全固态电板的黏结剂、硫化物电解质、正负极材料以及电芯集成工夫,都无情了挑战。
征战时势:道路太多,常常试错
固态电板2027年量产的另一大门槛,在于中枢坐蓐征战的配套。据记者了解,现时部分能得志电芯厂要求的材料,仍需在真赤手套箱中制备,不具备量产才调。
由于市集上短少老练的量产征战,为完成订单、实现2025年下半年的逼近出货,天石科丰只可“自主研发征战”——自行缠绵图纸,再拜托外部企业代工坐蓐。星科源新材料的硅碳负极坐蓐征战虽相对老练,但定制成本依然偏高。
电芯厂的整线征战价值量大,且是改日产业发展场地,好多原先作念液态电板的厂商都喜跃在这方面干预,但现在整条固态电板产线不仅造价腾贵,还靠近征战缺货的逆境。
工夫道路的不祥情味,导致征战厂商不得不常常开展工夫试错。
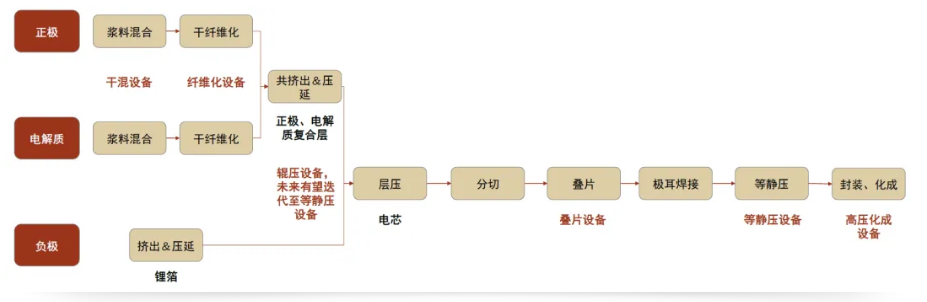
硫化物固态电板电芯产线现在分为两条工夫道路:以先导智能(300450)为代表的干法制备,以及以利元亨为代表的湿法制备。两条道路的中枢分散,在于电板制备前端是否使用溶剂。
湿法工艺需要使用溶剂,因此涵盖配浆、涂布、烘干等多个工序,存在征战数目多、能耗高、运行成本高、电芯性能欠佳等问题,但该工艺与现存液态电板产线兼容性更强,工夫老练度高、家具一致性好;干法工艺不需要使用溶剂,省去了环保处理征战的配套竖立,但需要新增混料、纤维化、辊压成膜等时势,比拟液态电板产线需添置部分新征战,现在家具一致性还有待栽植。
业内东说念主士清爽,现时干法与湿法道路在市聚积各占50%的份额,而行业更倾向于弃取干法道路。
先导智能营销总司理叶正平对经济不雅察报示意:“由于硫化物电解质与溶剂的化学反映具有物理化学层面的不可逆性,干法电极工艺在硫化物道路中具备不可替代的工夫地位。即便氧化物、团聚物电解质与湿法工艺存在部分兼容性,但受限于能量密度偏低、成本居高不下的短板,干法道路仍然具有很大的上风。”
固态电板电芯坐蓐经过 图源:中金权略
先导智能展望,固态电板产线的举座更新幅度达80%至90%,和传统液态电板近乎形成两条完全不同的坐蓐旅途,且改日全固态电板坐蓐线梗概率需要达到现存半导体征战级别的洁净度与密封标准。
据叶正平先容,比拟以往液态电板征战,固态电板征战需要更高精度的堆叠式叠片机、高压封装征战(等静压征战)、高压化因素容夹具等,以达到栽植电板轮回性能与倍轻视能的中枢目的。此外,固态电解质自然易碎也更易产生粉尘,对坐蓐配套器具无情了定制化要求,不但需要全经过高精度抓取与极安定流转征战,还必须构建高品级空气停止系统与严格的安全管控体系。
在叶正平看来,现在硫化物固态电板征战还存在高成本与量产难的问题,主要原因在于工夫道路未完全固化、专用征战与环境要求坑诰、中枢征战工夫壁垒高、界限效应尚未形成四大原因。
来源,工夫道路与工艺的不祥情味,大幅加重了征战适配难度。现时硫化物固态电板正处于中试向量产的环节过渡阶段,不同企业的中枢工夫道路各异显耀,征战端难以形成标准化批量坐蓐体系;加之环节工序适度精度要求极高,工艺复杂性远超传统液态电板,且需针对“固—固界面战斗”与“阻抗问题”稀薄集成高精度定位与压力适度功能,极大提高了征战的缠绵与制酿成本。
其次,坐蓐环境与征战留神的严苛要求,进一步举高了详细成本。硫化物电解质遇水会生成有毒的硫化氢气体,对坐蓐环境的水分与氧含量容忍度极低,不仅要求坐蓐全程聘请惰性气体保护,还需要所有战斗物料的征战配备特地密封材质与结构,以停止外界水分,班师导致产线搭建与厂房创新的难度、成本大幅攀升。
再次,中枢征战的工夫壁垒与专利规定,举高了研发与制酿成本。固态电板中枢征战与液态电板征战各异显耀,其价值量占产线总投资的50%以上,且工夫门槛极高。与此同期,日本企业掌捏了大家约70%的硫化物固态电板中枢专利,形成了工夫壁垒,这既增多了国内征战厂商的研发干预,也拉长了研发周期。
终末,界限效应缺失与工夫快速迭代,放大了单元成本。现时硫化物固态电板产线远未达到经济量产界限,征战折旧与研发成天职担压力较大;加之工夫迭代速率快,征战需要常常升级创新,征战商与制造商需络续干预研发以适配工夫更新,进一步加重了成本压力。
叶正平说,现在固态电板征战领域仍处于低级阶段,单一企业经常只可深耕个别时势,无法适配固态电板的全新工艺体系,只可证明客户提供的图纸进行征战制造,短少自主工艺考证才调。因此,先导智能已买通固态电板量产的全工艺时势,具备GW级的固态电板整线托付才调,以此保险工艺协同性与家具一致性,并从简客户数月的产线搭建时候,以尽快实现坐蓐。
为2027年作念好准备了吗?
2024年9月,宁德时间董事长曾毓群辞天下能源电板大会上初度针对固态电板发声时称:“宁德时间在全固态电板上一经干预了7年—8年的时候进行权略。如果用数字1到9示意固态电板的工夫和制酿老练度,1是刚启动触及这一领域,9是工夫老练,不错干预大界限坐蓐。现时行业最高水平只到了4傍边,仅仅作念出了一些器件样品,进行一些践诺考证。”
巩辰绪说:“那时险些所有投资机构都以为,固态电板投资是计谋导向,而非产业化逻辑达成或是功绩达成的逻辑。”
2025年2月,工信部等八部门聚合印发《新式储能制造业高质地发展行为决议》,明确将固态电板列为重心攻关场地,并无情到2027年前打造3—5家龙头企业的主义。
从现在行业情况来看,要实现2027年量产的主义,还有很长的路要走。多位业内东说念主士示意,为加速固态电板产业化程度,供应链企业正抱团取暖,部分企业以致搭建了一定例模的电芯测试产线。
在所有这个词产业链中,当作甲方的电芯厂会络续进取游供应商无情工夫要求,推动其研发合适标准的家具。一位固态电板企业东说念主士先容,当先电芯厂评判硫化物电解质的中枢标准唯有离子电导率,2025年起则新增了粒径要求,而后又徐徐细化到粒径散播、材料具体构型、电解质细化工艺等多个维度。
但相较于液态电板领域电芯厂占据十足讲话权不同,供应商在固态电板领域上演着更为积极的扮装。究其原因,国内全固态电板研发东说念主才储备相对匮乏,且大部分专科东说念主才逼近在供应商时势,这些东说念主员多来骄慢校,具备塌实的研发告诫。上述业内东说念主士清爽,现在别称领有硕士学历、3—4年硫化物固态电板研发告诫的职工,年薪可达40万—50万元,是液态电板领域同资格东说念主员的两倍。
李学耕说,在现时工夫道路百花皆放、不同工夫之间适配难度较大的布景下,星科源弃取与产业龙头深度绑定,不仅提供纳米硅材料,还提供纳米硅名义改性处理、固态电板研发等工夫接头和处分决议。“客户反馈总结的测试效果,如果仅是‘欠亨过’这么节略的讲话,当作供应商就会无从下手”。
多位业内东说念主士先容,现在电芯厂仍处于工夫道路“跑马”阶段,并不会固定弃取某几家材料供应商,而是通过多道路布局,推动家具络续迭代升级。“客户对供应商的独一标准亚博体育(中国)官方网站,即是能不可给固态电板‘专项酌量’交功课。”王硕说。